
在超大型原油运输船(VLCC)运价不断创下历史新高的同时,油运市场的高景气已向造船产业链传导。
“今年船舶行业迎来一个历史高峰期,很多大型船厂的交付排期都延伸到了四五年以后。”近日,一位船舶行业业内人士对记者表示。
波罗的海国际航运公会(BIMCO)数据显示,截至今年7月上旬,全球原油运输船新船订单已达到234艘、合计6000万载重吨,创历史新高。其中,VLCC订单达到151艘,订单数量已经超过2025年全年总量的两倍。
BIMCO认为,高运价以及全球原油运输船队老龄化,共同推动了新船订单增长。
前述业内人士也对记者表示,今年出现大量新船订单,一方面是随着航运周期景气度提升,运价攀升,船东希望增加运力,押注未来市场;另一方面,一批船舶逐渐进入老龄期,在环保监管和燃油效率要求提高的背景下,部分老旧船舶面临淘汰,船东也存在较大的更新需求。
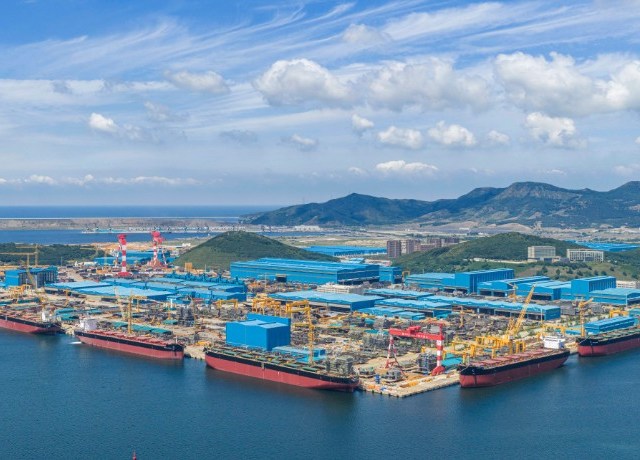
造船厂的订单“爆了”
这一轮造船订单潮中,中国船厂成为重要受益者。
工信部数据显示,今年上半年,我国造船完工量3650万载重吨,同比增长51.2%,占世界总量的62.2%;新接订单量12106万载重吨,同比增长173.1%,占世界总量的82.3%;截至今年6月底,手持订单量36325万载重吨,同比增长54.9%,占世界总量的71.2%。
也就是说,今年上半年全球新造船订单量的八成都被中国船厂承接。
从具体企业来看,多家大型船厂的订单排期已经拉长至2030年甚至更远。
恒力集团内部刊物披露,截至2026年上半年,恒力重工新承接船舶订单207艘,订单覆盖集装箱、散货、油轮及气体运输等船型,其中散货船49艘、集装箱船56艘、油轮94艘,另有8艘超大型液氨运输船(VLAC)首次纳入订单矩阵。
仅从数量来看,集装箱船与油轮合计150艘,占上半年新接订单的七成以上,成为恒力重工订单增长的主要组成部分。
与此同时,恒力重工今年上半年交付船舶40艘。公司表示,随着新建项目逐步投产,目前正持续推进产能扩张,手持订单总量不断攀升,累计接单已超过500艘,交船计划排至2030年。
另一家大型船厂沪东中华的订单同样较为充足。截至上半年,该公司手握近60艘LNG运输船待建订单,按舱容统计订单总量位列全球首位,生产排期已排至2030年之后,产品覆盖常规大型、超大型等不同类型LNG运输船。
广船国际的生产排期同样已经拉长。该公司今年披露,其手持合同金额近1000亿元,国际化订单占比超过95%,生产排期已至2030年。
从油轮、集装箱船到LNG运输船,当前中国大型船厂的订单结构已经呈现出多船型、多能源运输方向共同增长的特点。
“订单潮”背后的长期需求
这一轮造船订单的增长,并不完全是短期航运价格上涨的结果。
在近日举行的苏商高质量发展南通行交流会上,扬子江船业集团创始人任元林表示,未来15年全球约有4.6万艘船需要更新淘汰,他判断造船市场到2035年仍有较为明确的市场支撑。
在任元林看来,未来相当长一段时间内,全球造船业的需求主要来自船队更新、能源运输需求增长以及地缘局势变化带来的航运格局重塑。
船队更新正在成为当前造船市场的重要支撑因素。随着此前造船高峰期建造的大量船舶逐渐进入中老龄阶段,加之环保监管趋严,船东未来不仅需要考虑新增运力,也需要考虑老旧船舶的更新。
国泰海通证券称,过去五年,船厂在手订单规模快速增长,而造船产能扩张相对缓慢,船厂订单覆盖度持续提升。其数据显示,全球船厂订单覆盖度在2024年中已经超过4年,中国船厂在2025年中超过5年,2026年仍维持高位,目前新订单排期已经延伸至2030年。
从这一角度看,当前造船业的高景气,正在呈现出与上一轮周期不同的特征:一方面,油运、集装箱运输、LNG运输等多个航运细分市场均出现新船订单增长;另一方面,全球船队老龄化带来的更新需求,又为未来几年造船市场提供了相对明确的需求基础。
对于船厂而言,眼下更直接的问题已经不是“有没有订单”,而是如何在订单快速增长的同时提升产能和交付效率。
而对于航运市场而言,大量新船订单最终将在未来几年陆续交付。船东当前对高运价的押注,能否转化为持续的新船需求,以及新增运力进入市场后是否会改变未来的航运供需格局,也将成为下一阶段行业关注的重点。